Digio: Cartão, Pix e Conta
- 283.42KAvaliações
- 4,4
- Desenvolvedor
- Banco Digital Digio
- Lançado
- 18 de jul. de 2016
Capturas de tela
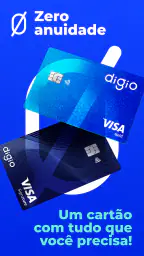
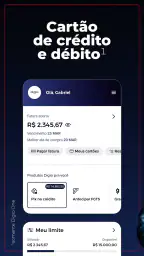
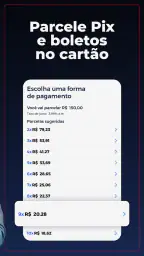
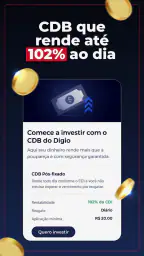
Eu testei o Digio pensando menos na promessa de “ter tudo no mesmo lugar” e mais na rotina real de quem precisa pagar, transferir, acompanhar o cartão e manter o orçamento sob controle. O aplicativo do Banco Digital Digio é gratuito, voltado para finanças e tem uma proposta direta: reunir cartão, Pix e conta em uma experiência que não exige visitar uma agência. Para quem prefere resolver tarefas pelo celular, ele pode funcionar muito bem, mas não é automaticamente a melhor escolha para todos os perfis.
O que mais chama atenção logo no começo é a combinação entre cartão sem anuidade, Pix e dinheiro rendendo 105% do CDI. Isso coloca o app em uma posição interessante diante das contas digitais mais comuns, especialmente para quem quer deixar uma reserva de curto prazo separada da conta usada no dia a dia. Ainda assim, rendimento não deve ser analisado isoladamente: liquidez, regras da conta e a forma como você organiza o dinheiro continuam sendo tão importantes quanto o percentual anunciado.
Como eu organizaria a rotina dentro do Digio
O fluxo básico para não se perder
Minha recomendação é começar pelo caminho mais simples: abrir o app, conferir o saldo disponível, revisar os lançamentos recentes e só depois fazer pagamentos ou transferências. Parece uma sequência óbvia, mas ela evita um erro comum em contas digitais: realizar vários Pix durante o dia e só perceber à noite que o orçamento ficou apertado. No Digio, essa conferência frequente faz mais sentido porque cartão e conta ficam próximos na mesma experiência.
Eu também separaria mentalmente três coisas que podem acabar misturadas: o dinheiro disponível na conta, o limite do cartão e o valor que já está comprometido na fatura. O limite não é renda, e o saldo da conta não deve ser tratado como dinheiro livre se existe uma fatura próxima para pagar. Essa disciplina é mais útil do que qualquer atalho, principalmente para quem usa o cartão em compras recorrentes.
Para uma compra cotidiana, por exemplo, eu verificaria primeiro se o pagamento deve sair do saldo via Pix ou entrar na fatura. O Pix costuma ser mais adequado quando quero controlar o gasto imediatamente; o cartão pode ser melhor quando preciso concentrar despesas e acompanhar tudo pela fatura. O ponto forte do Digio está justamente em permitir que essas duas formas de pagamento façam parte da mesma rotina, sem obrigar o usuário a alternar entre aplicativos diferentes.
Um cenário real de uso
Imagine uma pessoa que recebe no início do mês, deixa uma parte para contas fixas, usa o cartão para compras planejadas e mantém uma reserva pequena rendendo. Eu faria três movimentos: separaria o dinheiro das despesas essenciais, usaria o cartão apenas para gastos que já cabem no orçamento e acompanharia os lançamentos algumas vezes por semana. Quando surgisse uma despesa inesperada, o saldo reservado poderia ser consultado antes de decidir entre Pix e cartão.
Esse método evita usar o limite como extensão do salário. Também ajuda a perceber se o rendimento da reserva está sendo realmente útil ou se o dinheiro está entrando e saindo tão rápido que não há tempo para fazer diferença. O aplicativo pode facilitar a visualização, mas quem define o resultado é o hábito de revisar os valores antes de gastar.
O que eu conferiria nas configurações
Depois de instalar, eu não começaria pelas compras. Primeiro revisaria as opções de segurança, acesso e notificações disponíveis no próprio aplicativo. Alertas de movimentação são especialmente importantes em uma conta digital: receber aviso quando há uma compra, transferência ou outra atividade ajuda a identificar rapidamente algo que não reconheço. Também vale manter o sistema operacional do celular atualizado e evitar acessar a conta em aparelhos compartilhados.
Eu verificaria ainda os dados de contato e os canais de atendimento apresentados no app. Em serviços financeiros, um telefone ou e-mail desatualizado pode transformar uma recuperação de acesso em uma situação mais demorada. Não é uma função chamativa, mas é uma das verificações mais valiosas para quem pretende usar a conta como principal.
Outro cuidado é observar como o aplicativo apresenta o dinheiro rendendo. Eu leria com atenção as informações exibidas na área correspondente antes de transferir toda a reserva. O percentual de 105% do CDI é atraente, mas a decisão deve considerar quando o dinheiro pode ser movimentado, como o saldo é mostrado e se aquela modalidade combina com o objetivo da reserva. Para uma emergência, simplicidade e acesso rápido podem valer mais do que buscar o maior rendimento possível.
Pequenos ajustes que melhoram o controle
Uma prática que eu adotaria é revisar a fatura em blocos, em vez de esperar o vencimento. Ao olhar os lançamentos logo depois de uma compra, fica mais fácil identificar uma cobrança duplicada, uma assinatura esquecida ou uma despesa que deveria ter sido paga por Pix. Essa revisão também reduz a sensação de que a fatura “cresceu sozinha”.
Eu manteria uma margem de segurança no saldo e no limite, mesmo que o aplicativo mostre disponibilidade suficiente. Essa folga é útil para uma cobrança recorrente, uma compra essencial ou uma transferência urgente. O usuário que ocupa todo o limite disponível pode ter uma experiência desconfortável mesmo quando está pagando tudo em dia, porque qualquer imprevisto passa a exigir reorganização imediata.
Também vale escolher uma regra simples para o cartão: usar o crédito apenas para despesas já previstas ou para compras que possam ser quitadas integralmente. O Digio não substitui um orçamento, e nenhuma tela de saldo consegue impedir decisões impulsivas. A melhor configuração é aquela acompanhada de um comportamento repetível.
Padrões mais rápidos para quem usa todos os dias
Com o tempo, eu criaria uma sequência fixa para as tarefas frequentes. Ao receber dinheiro, conferiria o saldo, separaria o valor das contas e deixaria a reserva em seu espaço adequado. Antes de pagar uma compra, decidiria entre Pix e cartão com base no orçamento, não no impulso. Depois, verificaria se o lançamento apareceu corretamente. Essa sequência curta reduz esquecimentos e torna o uso quase automático.
Para quem faz muitos Pix, a principal economia de tempo não está em repetir transferências sem conferir os dados. Está em preparar o pagamento com calma, revisar destinatário e valor e só então confirmar. Um erro em uma transferência pode ser muito mais trabalhoso do que os segundos economizados ao pular a conferência. Eu trataria essa revisão como uma etapa obrigatória, principalmente em pagamentos para contatos novos.
Nas compras com cartão, eu acompanharia o valor acumulado da fatura ao longo do mês. Não esperaria o fechamento para descobrir se os gastos saíram do planejado. Uma anotação simples fora do app, quando necessário, também pode ajudar: categorias como mercado, transporte, lazer e assinaturas revelam padrões que a lista de lançamentos isolados nem sempre deixa claros.
Onde a proposta se diferencia das alternativas
Comparado a uma conta tradicional, o Digio é mais conveniente para quem prefere fazer tudo pelo celular e não quer depender de atendimento presencial para tarefas comuns. Em relação a carteiras digitais focadas apenas em pagamentos, ele oferece uma relação mais próxima com cartão e conta. Já diante de bancos digitais que concentram muitos produtos de investimento, crédito e serviços adicionais, a experiência do Digio pode parecer mais enxuta.
Essa simplicidade é uma qualidade para quem quer um caminho direto, mas pode ser uma limitação para o usuário que procura uma central financeira completa, com grande variedade de produtos e ferramentas avançadas de planejamento. Eu escolheria o Digio para uma rotina objetiva de cartão, Pix e reserva de curto prazo; para decisões financeiras mais complexas, talvez mantivesse outro serviço complementar.
Limites práticos que eu levaria a sério
O primeiro limite é comportamental: ter cartão sem anuidade não torna o crédito gratuito quando a fatura não é paga integralmente. A ausência de uma cobrança anual ajuda a reduzir o custo fixo, mas não elimina a necessidade de controlar vencimentos e parcelamentos. Eu não usaria o benefício como justificativa para aumentar o número de compras.
O segundo é a dependência do celular. Se o aparelho estiver sem bateria, com acesso comprometido ou indisponível, tarefas financeiras podem ficar mais difíceis. Por isso, eu manteria meios seguros de recuperar o acesso e não deixaria toda a organização financeira depender de uma única tela. Essa é uma consideração importante para quem ainda prefere resolver problemas em uma agência ou falar pessoalmente com um atendente.
O terceiro é a expectativa sobre rendimento. O dinheiro render 105% do CDI pode ser útil para uma reserva que permanece parada por algum tempo, mas não transforma uma conta corrente em estratégia completa de investimentos. Quem busca diversificação, objetivos de longo prazo ou análise detalhada de risco provavelmente precisará de ferramentas mais especializadas.
Também é importante entender que a classificação livre não significa que o aplicativo seja adequado para qualquer decisão financeira sem acompanhamento. Crianças e adolescentes podem até encontrar uma interface acessível, mas a administração de dinheiro, cartão e Pix exige orientação de um responsável. Para adultos, a facilidade de uso deve vir acompanhada de limites pessoais bem definidos.
Compatibilidade e adoção
O app chegou ao público em 18 de julho de 2016 e, na versão atual 26.11.0, continua compatível com aparelhos a partir do Android 5.1. Na prática, eu ainda recomendaria usar um celular com sistema atualizado, não apenas o mínimo compatível, por razões de segurança e estabilidade. A idade do aparelho pode afetar desempenho, notificações e a própria capacidade de manter o ambiente protegido.
A escala de uso também ajuda a contextualizar a escolha: o Digio já passou de 10 milhões de instalações, tem média de 4,4 baseada em cerca de 734 mil avaliações e reúne aproximadamente 283 mil comentários. Esses números sugerem uma adoção ampla, mas não garantem que cada pessoa terá a mesma experiência. Em finanças, problemas específicos de acesso, análise de crédito ou atendimento podem pesar mais do que a popularidade geral.
Para quem eu recomendaria e para quem não
Eu recomendaria o Digio para quem quer um cartão sem anuidade, usa Pix com frequência e prefere uma conta digital relativamente direta. Ele também faz sentido para quem deseja manter uma reserva de curto prazo rendendo e tem disciplina para acompanhar saldo, fatura e movimentações. A gratuidade facilita o teste, desde que o usuário leia as condições exibidas no próprio app e não confunda praticidade com ausência de responsabilidade.
Eu seria mais cauteloso para quem precisa de uma estrutura financeira muito completa, atendimento presencial ou uma plataforma voltada a investimentos sofisticados. Também não escolheria o app como única solução para quem costuma perder prazos, gastar todo o limite ou deixar a fatura para conferir apenas no vencimento. Nesse caso, uma instituição com suporte mais próximo ou ferramentas de orçamento mais detalhadas pode ser mais adequada.
Minha conclusão depois de usar a proposta no dia a dia
O melhor do Digio aparece quando você combina simplicidade com hábitos consistentes. O cartão, o Pix e a conta rendendo formam um conjunto prático para a vida cotidiana, e o fato de ser gratuito remove uma barreira importante para quem quer experimentar. Eu gostei especialmente da possibilidade de manter pagamentos e acompanhamento financeiro em um único lugar sem transformar a interface em uma central difícil de entender.
Ao mesmo tempo, eu não trataria o aplicativo como solução universal. O rendimento merece leitura cuidadosa, o cartão exige controle de fatura e a dependência do celular pode incomodar quem prefere canais tradicionais. A experiência fica muito melhor quando o usuário confere lançamentos, mantém uma margem de segurança e decide antecipadamente qual dinheiro pode ser gasto.
No meu balanço, o Digio é uma escolha convincente para quem procura uma conta digital de uso cotidiano, com Pix, cartão sem anuidade e uma opção de rendimento para dinheiro que não será usado imediatamente. Eu o recomendaria a um amigo que quer praticidade e aceita assumir o controle da própria rotina financeira. Para quem precisa de atendimento presencial, planejamento avançado ou uma plataforma de investimentos ampla, eu procuraria uma alternativa mais especializada.
Destaques
- Conta digital sem tarifa de manutenção mensal.
- Pix disponível para transferências rápidas a qualquer hora.
- Cartão com gerenciamento completo pelo aplicativo.
- Possibilidade de cartão virtual para compras online.
- Aplicativo reúne fatura
- limite e pagamentos em um só lugar.
Limitações
- A aprovação e o limite dependem da análise de crédito.
- Alguns serviços podem ter tarifas específicas.
- O suporte pode demorar em períodos de alta demanda.
- Nem todos os recursos estão disponíveis para todos os clientes.
- É necessário acompanhar a fatura para evitar juros e encargos.
Perguntas frequentes
O que é o Digio: Cartão, Pix e Conta e para quem ele é indicado?
O Digio é um aplicativo de serviços financeiros que reúne cartão, conta digital, Pix e outras funcionalidades em um só lugar. Ele pode ser interessante para quem busca administrar o dinheiro pelo celular, acompanhar gastos e realizar transferências sem precisar ir a uma agência. Antes de baixar, é importante verificar os critérios de aprovação, as tarifas aplicáveis e a disponibilidade de cada recurso para o seu perfil.
Como funciona a solicitação do cartão Digio pelo aplicativo?
A solicitação do cartão é feita diretamente pelo app, com o preenchimento de dados pessoais e envio das informações necessárias para análise. A aprovação não é garantida e pode depender de critérios internos, histórico financeiro e validação de identidade. Depois da aprovação, o usuário acompanha o status pelo aplicativo e recebe orientações sobre entrega, desbloqueio, limite e uso do cartão.
É possível fazer Pix, pagar contas e movimentar dinheiro pela conta Digio?
Sim, a conta Digio permite realizar operações digitais, como transferências via Pix, pagamentos e consulta de movimentações, conforme os recursos disponíveis para o usuário. O aplicativo normalmente oferece histórico das transações e ferramentas para facilitar o controle financeiro. Ainda assim, é recomendável conferir limites, horários de processamento, regras de segurança e eventuais condições específicas antes de movimentar valores.
O cartão Digio tem anuidade, tarifas ou outros custos?
As tarifas podem variar de acordo com o produto contratado, o perfil do cliente e as condições vigentes no momento da contratação. Alguns serviços podem ser gratuitos, enquanto outros, como determinadas operações, saques, parcelamentos ou serviços adicionais, podem ter cobrança. Por isso, leia a tabela de tarifas, o contrato e as informações exibidas no app antes de solicitar ou utilizar o cartão.
O aplicativo Digio é seguro para acessar a conta e fazer transações?
O Digio utiliza recursos de segurança para proteger o acesso e as operações, como autenticação, validação de identidade e mecanismos de monitoramento. Mesmo assim, a segurança também depende dos cuidados do usuário: mantenha o aplicativo atualizado, use uma senha forte, evite redes Wi-Fi públicas e nunca compartilhe códigos recebidos por SMS ou notificações. Em caso de perda do celular ou atividade suspeita, acione imediatamente o suporte oficial.


